媒体聚焦丨瑞萨的物理智能棋局:要覆盖机器人70% BOM
在接受采访时,瑞萨表示当前自身有能力覆盖人形机器人30%的BOM,预期“长期覆盖至多70%的BOM”,底气在哪儿?瑞萨眼中的具身智能未来又在哪儿?
在不少人眼中,以人形机器人为代表的具身智能机器人,目前遭遇的最大技术阻碍在AI上——电子工程专辑过去两三年也总在撰文谈VLA模型的泛化能力不足、训练数据缺失等技术挑战,导致具身智能难以落地。
但实际上,麦肯锡今年4月发表的分析文章(Turning humanoid supply chain constraints into billion-dollar wins)将精密电机组件、力与触觉感知、计算与控制,共同视作人形机器人的“高风险”系统组件,并明确执行器与感知系统面临着较大的技术挑战。可见“难”的不止是机器人大脑和AI能力……
最近,Ivo Marocco(Vice President and Head of UX at Renesas,瑞萨电子副总裁、UX【User Experience】事业部负责人)在接受电子工程专辑采访时也谈到具身智能机器人在AI这一技术难点之外,还需与真实世界交互。Ivo眼中具身智能机器人面临的挑战有:
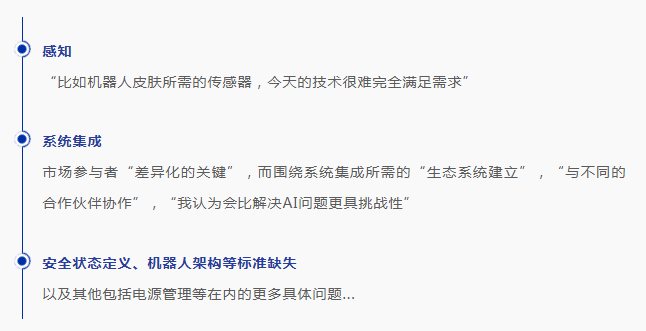
即便演示中的人形机器人已经能跑、能跳、能叠衣服,离进入寻常百姓家、成为生活陪伴,在AI之外也仍有诸多技术问题待解决。而与Ivo的对话也让我们有机会更清晰地理解,在一家几乎有能力覆盖完整信号链的芯片企业眼中,具身智能目前的发展现状、面临的挑战与解决之道。
邻近产业资源复用及其局限性
Omdia报告(General-Purpose Humanoid Robotics Market Radar)显示,2025年全球人形机器人总出货量约1.3万台;这个数字连汽车、工业市场的零头都达不到。没有规模效应,机器人自然就没有属于自己的专用芯片。
而从具身智能强调的特性来看,人形机器人与汽车自动驾驶非常相似,大方向都是“感知+决策+执行”路径,因此汽车领域的许多技术可作为重要基础并在适配后应用到人形机器人上。与此同时,机器人所需的运动控制、位置感知、实时系统管理等技术,又与工业自动化强相关。
很自然地,诸多汽车OEM厂商选择了下场造具身智能机器人。与此同时,大部分原有的汽车与工业领域供应商自然不会坐等具身智能市场走向成熟。
比如在汽车电子和工业自动化领域占据一席之地的瑞萨,今年6月在Capital Market Day中首次提及对物理AI、具身智能、人形机器人的态度和战略;7月1日成立物理AI部门(Physical AI Division);8月末宣布在北京设立物理AI与机器人实验室。
瑞萨预期2030-2035年,涵盖:
人形机器人
AMR/AGV
工厂协作机器人(工业机器人)
其他物理AI(不包括汽车)
在内的整个市场能达到40%的CAGR(年复合增长率),2050年或将达到1.2万亿美元左右产值——当然这1.2万亿并不都在芯片与电子器件侧。物理AI、具身智能机器人也就成为瑞萨眼中的长期增长机会。
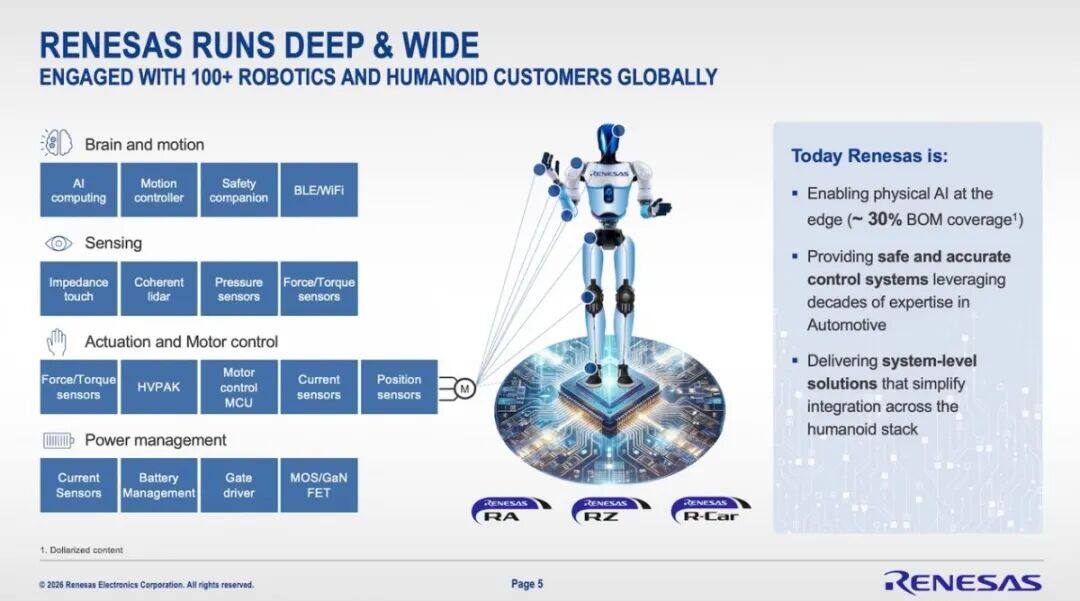
瑞萨将自身在机器人领域的能力分成4大块:
大脑与运动(Brain and Motion)
感知(Sensing)
执行与电机控制(Actuation and Motor Control)
电源管理(Power Management)
这些能力来自瑞萨在汽车电子与工业自动化领域的积累,也让瑞萨在机器人市场有了“很棒的起点”。
所以Ivo在采访中说:
Ivo:我们能够覆盖人形机器人30%的BOM。基于这类型应用的产品与解决方案开发,我们认为长期内能覆盖至多70%的BOM。
虽然Ivo并未明确这里的“长期”具体是多久,但理想目标2.3倍的BOM SAM(Serviceable Addressable Market)扩展依旧是个挺激进的预测,包括电源、模拟/连接/传感器、MCU/MPU/SoC计算与控制等组成部分。
但在汽车与工业领域优势之外,瑞萨也很清楚物理AI、具身智能机器人有其独特性。比如Ivo谈到机器人的实时交互、确定性行为,及安全关键性控制(safety-critical control)需求,令感知、计算、电源管理等都面临复杂性挑战,“人形机器人代表了物理AI领域的高度复杂性”。
某些技术点相较汽车电子与工业自动化更高的复杂度,如文首提到的几大技术挑战是即便像瑞萨这类企业已具备临近产业(包括汽车、工业、消费电子等)的长期积累,依旧需要在机器人应用上努力和精进。
技术挑战的解决与探索
实际上,麦肯锡在报告中已经列出了人形机器人全身上下不同组成部分的供应链瓶颈,并针对机器人的主要组件,做了低、中、高3个风险等级的划分。
低风险是指只需要对临近产业资源做小幅修改适配工作,即可应用到机器人身上;
中风险则是指虽然已经有了规模化的供应条件,但要求针对机器人应用做较大程度的修改与适配;
高风险的部分就属于供应生态尚无法满足人形机器人需求的组件与系统了,或者说它们是阻碍人形机器人发展的直接瓶颈。电子工程专辑将在10月刊的杂志封面故事中对这部分做更详细的解释。
不过除了作为核心难点的AI大脑,Ivo强调的几大挑战基本就是对麦肯锡这份报告的肯定,比如文首提到的感知系统面临的挑战,Ivo甚至认为感知能力的挑战让传感器有了“彻底变更技术方法的机会”。而麦肯锡列出的三大高风险点之一就是力与触觉感知(另外两个是精密电机组件、计算与控制)。
这恰好是前不久EAI Show活动期间,瑞萨展示的能力之一。在下面这套基于RZ/V2H的灵巧手展示中,除了通过两路摄像头做视觉判断,该演示的手掌部分配有电子皮肤阻抗感知,“碰到手掌就会给出反馈”,手指的指尖则有力传感器——可针对不同抓取对象采用不同的力度。
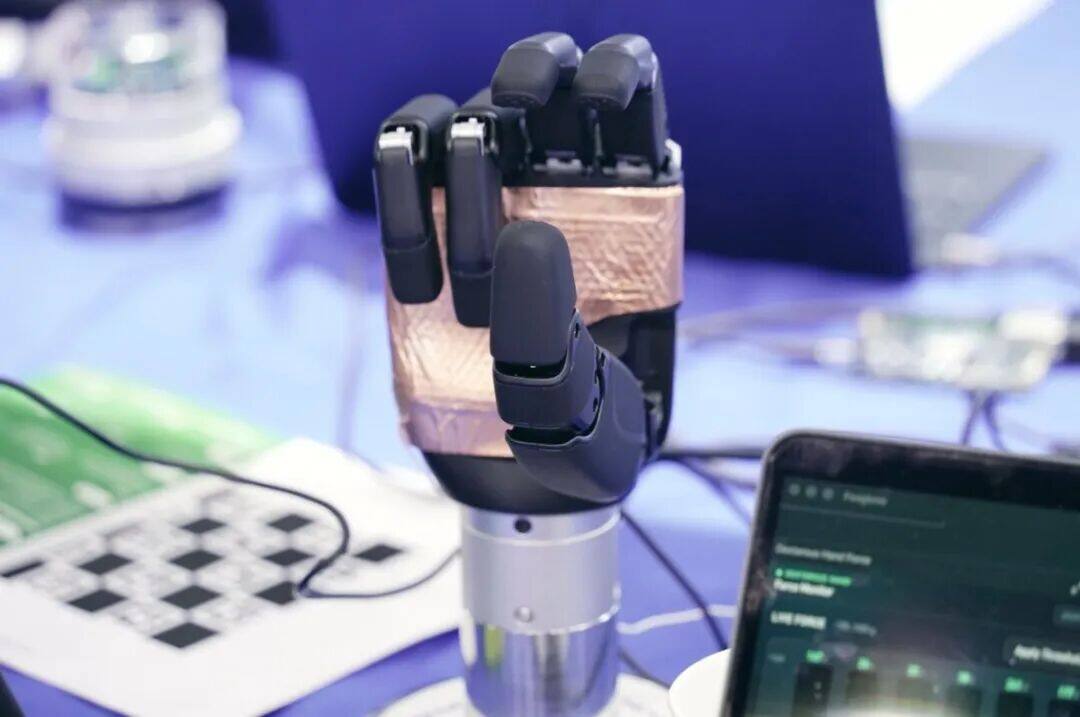
瑞萨多传感器灵巧手展,手掌的电子皮肤(阻抗感知)与指尖力传感器(RAA2S4251)展示
“感知能力的进化”也很自然地成为了瑞萨在阐释物理AI与机器人战略的重点,及该领域的成长动能。不仅是灵巧手上的电子皮肤及力感知,“将已经在汽车上经过了验证的电感位置与阻抗感知技术,作为人形机器人的应用基础”,“还有像是在电机控制领域已经大规模应用的传感器”——如EAI Show上展示的可用于关节的位置传感器,都可“扩展到未来的人形机器人身上”。
感知系统只是瑞萨基于临近产业的经验尝试解决问题的案例之一;几大高风险点之中,计算、电机控制同样是瑞萨在临近产业的拿手(Ivo提到,除了机器人开发套件中的RZ/V2H芯片,瑞萨正考虑将R-Car级别的性能带到机器人领域);延伸到电源管理在内的4大板块能力,瑞萨的确有更大的机会在具身智能机器人领域获取市场。
瑞萨官方数据是,在全球范围内已经参与到100+机器人及人形机器人客户开发中,包括已经产生营收的和获得了design-win的项目。
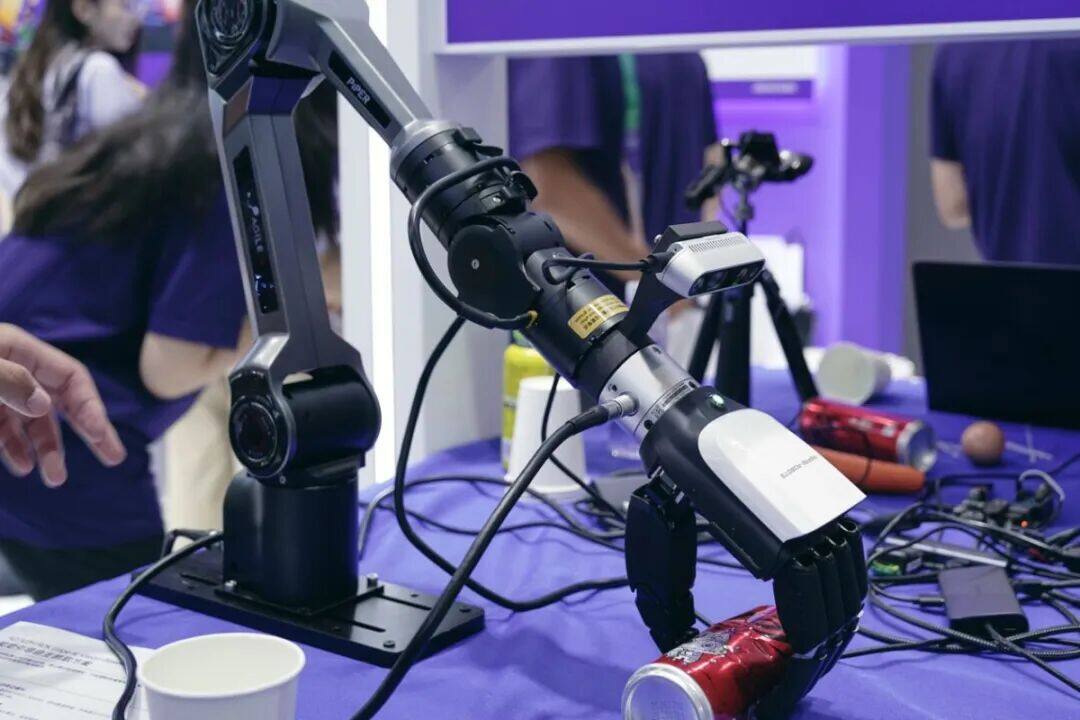
12个关节、6个力传感器、12个触觉传感器;该力感知方案采用瑞萨RAA2S4251应变片信号调理芯片,量程100N–400N,线性误差±1% FS、重复性误差±0.1% FS,借助固件多点校准将约3%的基线精度提升至1%以内
不过也并非所有问题在当下都有产品或解决方案可复用,比如上述电子皮肤在涉及到具体应用时可能还存在工程挑战,所以Ivo才说要满足更复杂的人形机器人感知需求,仍需整个产业共同探索;
再比如机器人架构分布,“我还没有看到清晰的路径”——“或许是中心化的(centralized),也可能是关节的分布式智能(distributed intelligence)”;再比如Ivo多次提到,人形机器人当前欠缺功能安全标准、互操作性(interoperability)标准等……
而这些都不是借鉴临近产业可以简单解决的,也不是覆盖了4大板块能力的瑞萨单打独斗可以解决的,更需要物理AI、具身智能、人形机器人技术向前发展,结合上下游的产业链资源。就像麦肯锡在报告中强调的,“人形机器人价值链正在成型,而它的轨迹不会由任何单一市场玩家定义,而是由跨整个生态系统的协同合作塑造”。
这应该也是瑞萨在北京设立物理AI与机器人实验室的原因。该实验室是“面向客户的系统级展示、验证与共创平台”,“支持从概念验证到客户应用、再到生产部署的完整工程化路径”。选择在具备制造生态深度、规模化、成本与速度优势的中国建起首个物理AI与机器人实验室,符合靠近客户和供应链,及尝试共建生态的基本逻辑;也是瑞萨与产业链协作、探索的一部分。
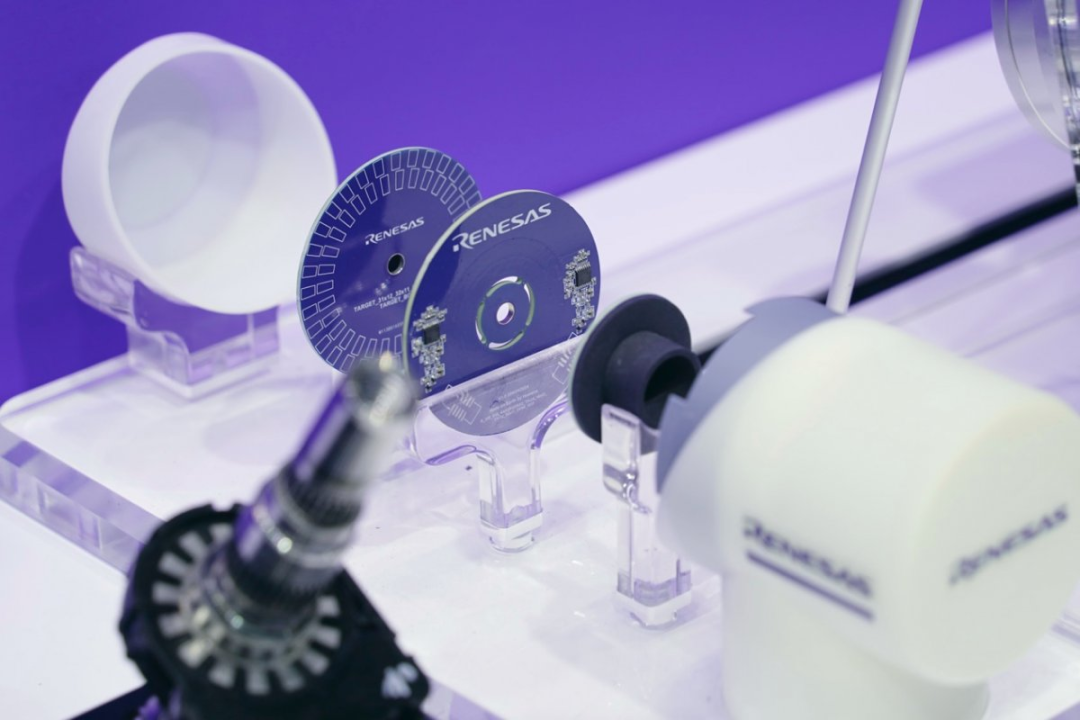
可应用于机器人/关节的位置传感器demo
芯片之外的关键能力要求
EAI Show上,瑞萨演示灵巧手解决方案的主旨,应该不止是表现自身具备力与触觉感知这一关键技术能力。更重要的是从供应链的角度来看,灵巧手属于多个组件类别的交叉应用;灵巧手系统欠缺标准化结构与规模化供应生态,其中仅触觉感知的设计就缺乏大规模量产方案。所以现在的很多机器人OEM厂商倾向于自己做垂直整合或高度定制的设计。
抓取、分拣、工具使用这些对人类而言格外简单的操作,对机械手却是巨大挑战。以特斯拉Optimus机器人为例,其双手合计集成超过50个执行器,而身体其他部分的执行器加起来也不过25-30个,另外还要考虑高分辨率的力与触觉感知、低延迟控制等构成。灵巧手也因此成为颇具技术挑战性的复杂系统。
Ivo在总结瑞萨于物理AI、具身智能机器人应用竞争的优势时,并未提及具体产品,而是谈到了3点:
丰富的产品组合
解决方案与子系统
Renesas 365平台
三者基本都围绕形成了子系统的解决方案与开发生态展开。而灵巧手演示可以说是集这三大优势的典型示例了。
丰富的产品组合已经在前文做了介绍——瑞萨针对物理AI、具身智能机器人有4大块产品类别。对于后两者,其一,推行系统级解决方案一直是瑞萨在各领域奉行的产品策略——在边缘与物理AI市场驱动力的阐释中,瑞萨有针对子系统的参考设计、软件框架、可扩展的质量体系,而且Ivo认为在机器人领域,这方面的能力“比以往更重要”。
基于现如今的机器人产业链发展现状,当前人形机器人OEM厂商正走在两条路径上(或两条路径交错):垂直整合——这也是现如今机器人OEM厂商的主要路径;供应链驱动——选择与临近产业的合作伙伴合作,针对人形机器人需求做组件或系统的重新设计。
之所以前者为主流,很大程度是因为技术栈、架构与标准的缺失,比如特斯拉在执行器之中采用定制设计的无框电机和减速器——这的确可以作为OEM厂商的差异化能力宣传,但根本原因是供应链无法提供可满足特斯拉需求的产品。
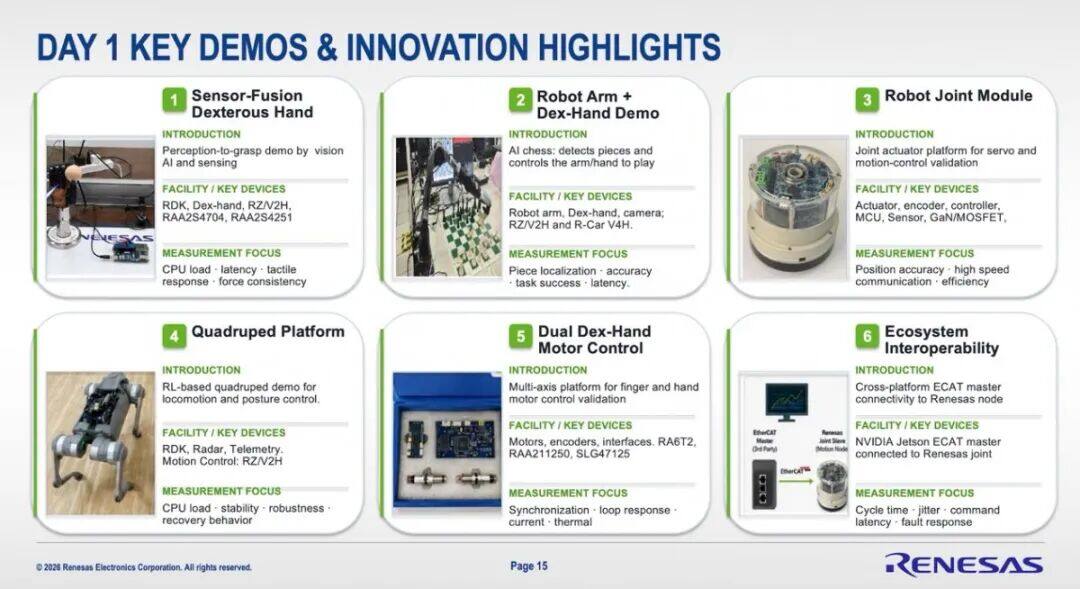
瑞萨电子中国总裁刘芳在采访中表示:
刘芳:新兴市场往往意味着没有成熟的现成解决方案。市场非常需要跨不同技术领域的整合能力,帮助客户将想法变成可落地可量产化的产品。瑞萨能提供这样的协助与共创。
上面这张PPT给出了瑞萨在宣布物理AI与机器人战略Day1提供的演示与解决方案,包括融合了多传感器的灵巧手、机械臂与灵巧手、机器人关节模组、四足机器人平台等——Ivo说未来还会“以数字形式,提供尽可能多的参考设计和子系统”。
如果说具身智能机器人对临近行业的芯片与器件复用是出货量限制的无奈之举,那么实则在系统与解决方案层面,像瑞萨这样的供应商是能够给出特别面向机器人的定制产品的。这可能也是解读系统级解决方案的另一个有趣视角。所以Ivo透露说瑞萨7月成立的物理AI部门暂时以强调“应用和市场(application and marketing)”为起点。
刘芳解释说:
刘芳:我们希望从解决方案的角度来支持市场的需求,对于人形机器人、物理AI这样尚处于早期发展阶段、甚至技术路径尚未收敛的新兴市场,瑞萨要做的是将感知、控制、高性能计算等能力组合起来,以相对成熟的技术基础支撑行业的持续创新与突破,这也是系统级解决方案的定位。
其二,Renesas 365平台。虽然对谈过程中,我们没有过多探讨瑞萨面向机器人应用的开发工具与生态,Ivo只是提到了瑞萨将会扩展机器人开发套件,但他特别强调了Renesas 365作为开发平台的重要性,将其形容为瑞萨独一无二的优势项。Renesas 365是个着眼将设计从有思路到形成最终部署的开发平台,而且支持开发者在其中嵌入三方软件工具。
Ivo:我认为Renesas 365会改写游戏规则(game changer),设计、测试、部署都能在同一个地方完成,真正给予工程师和开发者以信心。
Ivo谈到Renesas 365平台在不同工具间能够做到基于上下文的智能(contextually intelligent),在现阶段是瑞萨典型的差异化优势之一。
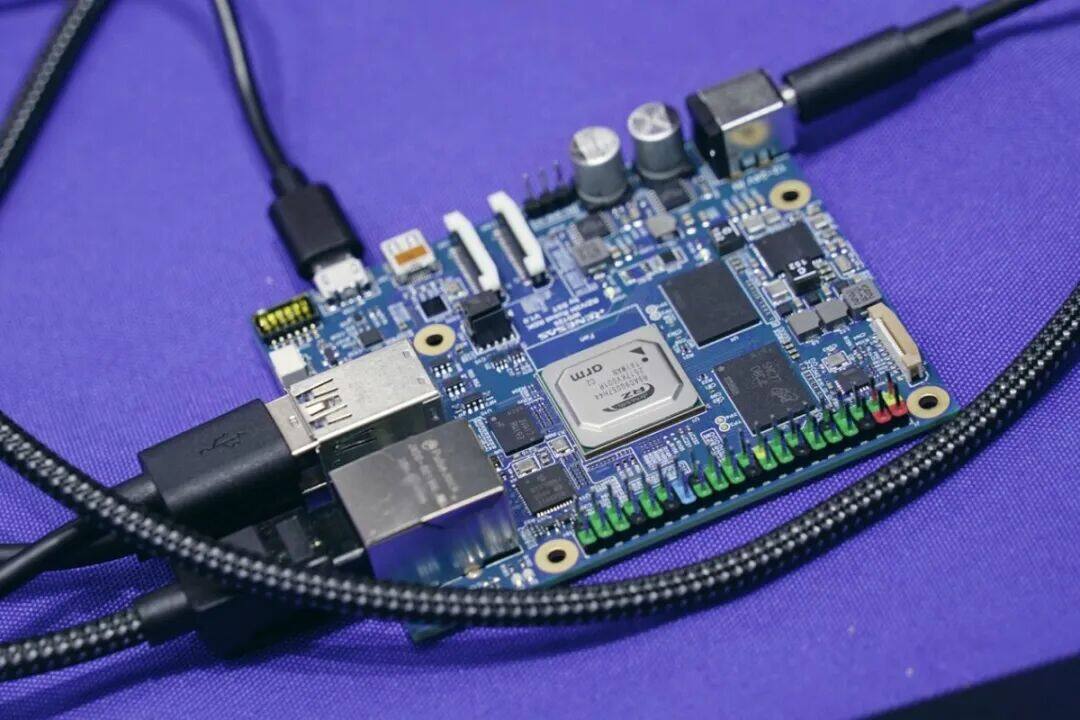
RZ/V2H RDK开发板;RZ/V2H芯片(4x Cortex-A55,2x Cortex-R8,1x Cortex-M33,带DRP-AI3加速器)本身能够提供AI算力(80TOPS稀疏模型、8TOPS稠密模型)及对应的处理和控制能力(包括对象的空间定位、6-DoF机械臂运动规划与控制等)
应用场景落地与技术进化
虽说70%BOM扩张目标听起来很激进,但瑞萨并不排除未来通过合作、伙伴关系、投资或其他方式来补足能力缺口;只不过与过去一年我们采访过的具身智能从业者相比,Ivo对待具身智能机器人应用更为谨慎,却又兼具开放。
谨慎的一面在于,Ivo对人形机器人全面走入消费领域的时间预期更久(>5年)——在探讨行业未来时,他数度提及标准、架构尚未明朗;开放的一面则体现在,Ivo认为未来的技术与市场走向存在着各种可能性……
立足当下、拥抱变化或许能概括瑞萨对具身智能机器人的态度。此次采访全程,Ivo和刘芳的回答出现了两个高频词:“应用场景(use case)”、“进化(evolve)”。谈到具身智能机器人的具体问题,要区分“应用场景”——这体现的是确定性;与此同时,伴随“进化”产生诸多可能性——这是不确定性。
对于前者,即便用于个人陪伴的人形机器人离量产尚有距离,但从“应用场景”的角度看,“我们依然很快能在工厂看到机器人数量的激增”,“工业自动化、农业、物流等市场,都不会太久”;从具体场景出发,“工厂机器人和医疗机器人就不一样”,即便是家用机器人也还可以做场景细分,“像是家用教育机器人现在就已经有应用了”;人形机器人的未来将如何发展,“取决于应用场景”...瑞萨面向具体应用场景的系统级解决方案才有了落地的依据;
但另一方面,“应用场景在进化”,“机器人形态在进化”,“大脑在进化”,“架构会进化”...所以“我们还在持续观察市场和参与者”。在谈到对于物理AI生态标准会如何建立的问题时,Ivo的回答是:“或许12个月以后,我能给出答案。”可见物理AI、具身智能机器人仍处在发展的绝对早期,存在着大量悬而未决、动态进化中的问题。
谈到人形机器人大脑及AI模型泛化能力尚不成熟的问题时,刘芳表示:
刘芳:如何做好Sim2Real是个需要在工业场景或日常生活场景中实现规模化扩展的问题。我们期望贡献多年积累的数模技术硬件系统和工艺的物理实现的核心能力,帮助科学家们尽可能地推进问题的解决效率,提供可行性的路径,并不是说我们已经有能适配所用场景的对应产品,但我们已经开始做我们力所能及的事了。
严格来说,AI模型泛化与缺数据的问题并不属于瑞萨业务范畴,也是全行业面临的难点。不过在应用仍待落地与技术快速演进的行业背景下,这反而能体现瑞萨现如今于物理AI、具身智能机器人的态度:把汽车与工业领域的积累放进具身智能机器人领域验证与打磨,面向具体场景推出定制的系统级解决方案,并与产业链协作共同拥抱标准、架构和各方面技术的进化。
在一个连技术范式都还悬而未决的市场里,“先做力所能及的事”,或许本身就是瑞萨给出的确定性答案。而在这个增量足够大的市场中,瑞萨现在要做的,是确保自己站在“进化”的必经之路上。
在线留言询价

- 一周热料
- 紧缺物料秒杀
| 型号 | 品牌 | 询价 |
|---|---|---|
| BD71847AMWV-E2 | ROHM Semiconductor | |
| TL431ACLPR | Texas Instruments | |
| CDZVT2R20B | ROHM Semiconductor | |
| MC33074DR2G | onsemi | |
| RB751G-40T2R | ROHM Semiconductor |
| 型号 | 品牌 | 抢购 |
|---|---|---|
| BP3621 | ROHM Semiconductor | |
| BU33JA2MNVX-CTL | ROHM Semiconductor | |
| ESR03EZPJ151 | ROHM Semiconductor | |
| IPZ40N04S5L4R8ATMA1 | Infineon Technologies | |
| TPS63050YFFR | Texas Instruments | |
| STM32F429IGT6 | STMicroelectronics |

AMEYA360公众号二维码
识别二维码,即可关注

请输入下方图片中的验证码: